
Uuendatud 30. september 2026
Amortisatsiooni mudelid
Põhivarade mooduli juhend · Standard Books 8.5 · Sisukord
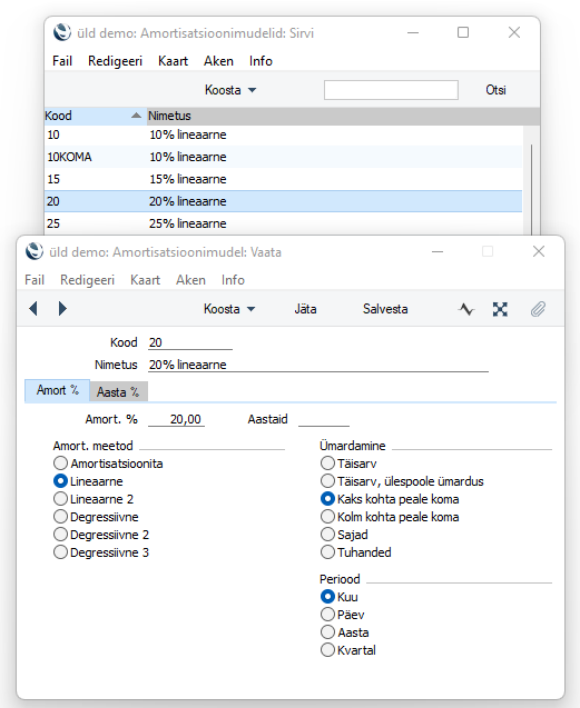
Amortisatsiooni mudelite registris kirjeldatakse erinevad Amortisatsioonimudelid. Iga Põhivara amortiseerimisel saab kasutada kuni kahte mudelit.
Uue mudeli koostamiseks valida Amortisatsioonimudelite Sirvi aknas „Koosta – Uus amortisatsiooni mudel“.
- Kood – Amortisatsioonimudelile on võimalik anda kuni kümnest tähemärgist koosnev unikaalne kood.
- Nimetus – mudeli täielik nimetus.
- Amort. % – aastane amortisatsiooni protsent. Protsent arvutatakse põhivara ostuväärtuselt või viimase ümberhindluse uuelt väärtuselt.
- Amort. meetod – amortiseerimismeetod. Valida sobiv meetod vastavalt kohalikule seadusandlusele.
Iga Amortisatsioonimudel kasutab järgnevatest amortiseerimismeetoditest:
- Amortisatsioonita valiku korral amortisatsiooni ei arvestata.
- Lineaarne – Põhivara amortiseeritakse kindlas summas igal aastal võttes aluseks Ostuväärtuse.
Nt Põhivara Ostuväärtusega 100 000, mida amortiseeritakse 20% aastas kasutades lineaarset meetodit, amortiseerub 5 aastaga lõplikult (igal aastal 20 000).
- Degressiivne – Põhivara baasväärtus väheneb igal aastal amortisatsioonisumma võrra. Näiteks Põhivara ostuväärtusega 100 000, mida amortiseeritakse 20% aastas kasutades degressiivset meetodit, amortiseerub esimesel aastal 20 000, teisel aastal 16 000 (20% 100 000- 20 000) jne.
Selle meetodi puhul ei amortiseeru Põhivara kunagi lõplikult.
- Periood – perioodi valikud on vajalikud ainult lineaarset meetodit kasutavate Amortisatsioonimudelite puhul. Degressiivse meetodiga mudelitel on valikuks alati Kuu. Siin märgitud valiku saab aruannete tellimisel või amortisatsiooni arvestamisel alati asendada.
- Kuu valikuga jagatakse aasta amortisatsiooniprotsent 12-le ning saadakse kuu protsent.
Näiteks Põhivara väärtusega 50 000, mida amortiseeritakse 5% aastas, amortiseerub 208.33 võrra kuus (50 000 x 0.05 / 12). See summa on alati sama sõltumata päevade arvust kuus.
Amortisatsiooni arvestamise minimaalne periood on üks kuu alates 1. kuupäevast.
- Päev valikuga jagatakse aasta amortisatsiooniprotsent 365-le ning korrutatakse päevade arvuga kuus, et saada kuu protsent. Näiteks Põhivara väärtusega 50 000,mida amortiseeritakse 5% aastas, amortiseerub kuus, milles on 31 päeva, 212.33 võrra (50 000 x 0.05 / 365 x 31). See summa muutub sõltuvalt päevade arvust kuus. Päevade arv leitakse vastavalt aruande või hooldusfunktsiooni määramisaknasse sisestatud amortiseerimisperioodile. Amortisatsiooni arvestamisel ei ole minimaalset perioodi.
- Aasta valikuga on minimaalne periood amortisatsiooni arvestamisel üks aasta, mis algab kalendriaasta esimesel päeval.
Ümardamine – nende valikutega määratakse antud mudeliga amortisatsiooni arvestamise ümardamine. Kui Põhivara kaardile on sisestatud ostuväärtus koos sentidega, siis tuleb selle põhivara amortisatsioonimudeli peal kasutada ümardamise meetodit Kaks kohta peale koma, vastasel juhul võib Amortisatsiooniaruanne näidata põhivarale jääki ka siis, kui see peaks olema 0. Kui ostusumma on sisestatud täisarvuna, siis võib kasutada amortisatsioonimudelit, kus ümardamise viis on Täisarv.
Põhivarade registris saab kajastada ka ettevõtte väikevahendeid, kasutades amortisatsioonimeetodit „Amortisatsioonita“.