Uuendatud 30. september 2026
Põhivaraklassid
Põhivarade mooduli juhend · Excellent Books 8.5 · Sisukord
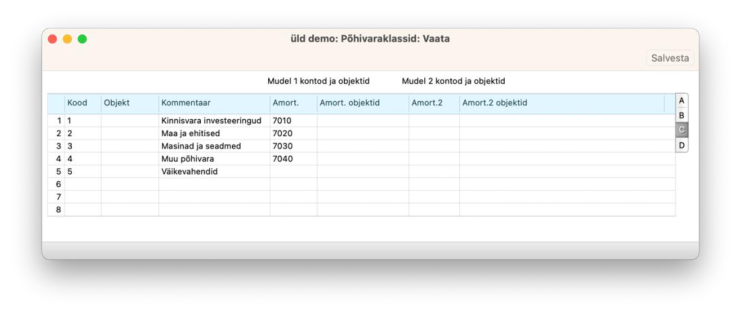
Seadistuses kirjeldatakse erinevatesse Klassidesse kuuluvate Põhivarade amortisatsiooni kajastamine Finantsis:
- A-osal kajastatakse Põhivara konto, millele kantakse antud Klassi kuuluva Põhivara ost. Seda kontot krediteeritakse ka Põhivara müügil või mahakandmisel, debiteeritakse Põhivara kasutuselevõtul ning debiteeritakse või krediteeritakse Põhivara ümberhindamisel, kui selleks kasutatakse hooldusfunktsiooni „Koosta ümberhindlused“.
- B-osal kajastatakse Kulumi konto, mida debiteeritakse antud Põhivaraklassi kuuluvate Põhivarade amortiseerimisel amortisatsiooni summas.
- C-osal kajastatakse Amortisatsiooni konto, mida krediteeritakse antud Klassi kuuluva Põhivara amortisatsiooni summas. Võib valida, kas amortisatsioonisummas krediteeritakse Põhivara kontot või spetsiaalselt selleks otstarbeks sisse seatud akumuleeritud amortisatsiooni Kontot.
Põhivara mahakandmisel debiteeritakse Põhivara kogu kasutusaja amortisatsiooni kogusummas antud kontot ja krediteeritakse Mahakandmise kaardil määratud kulukontot.
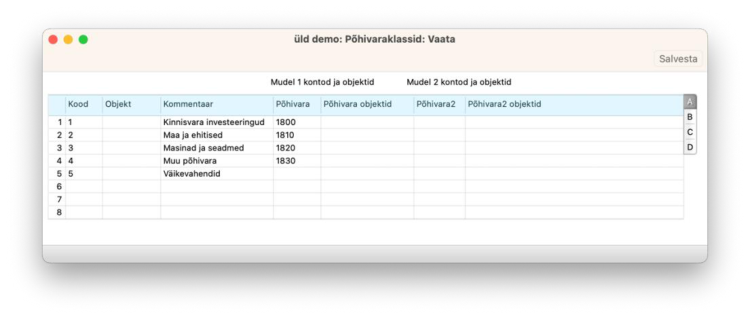
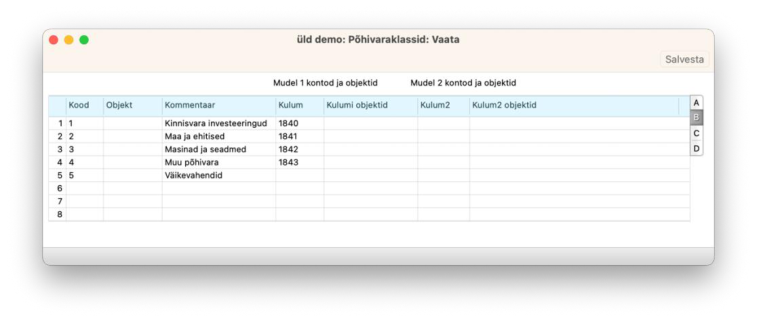
Uus Põhivaraklass sisestatakse esimesele vabale reale. Seadistuse salvestamiseks vajutada „Salvesta“.
NB! Väikevahendite puhul jäetakse kontode väljad tühjaks kuna neid ei amortiseerita ja need lähevad otse kuludesse.
← Põhivara klassifikaator | Ümberhindluse faktorid ja nimekirjad →